Fransa Le Pen’i Bekleyebilir, Ancak Piyasalar Beklemeyecek
Bloomberg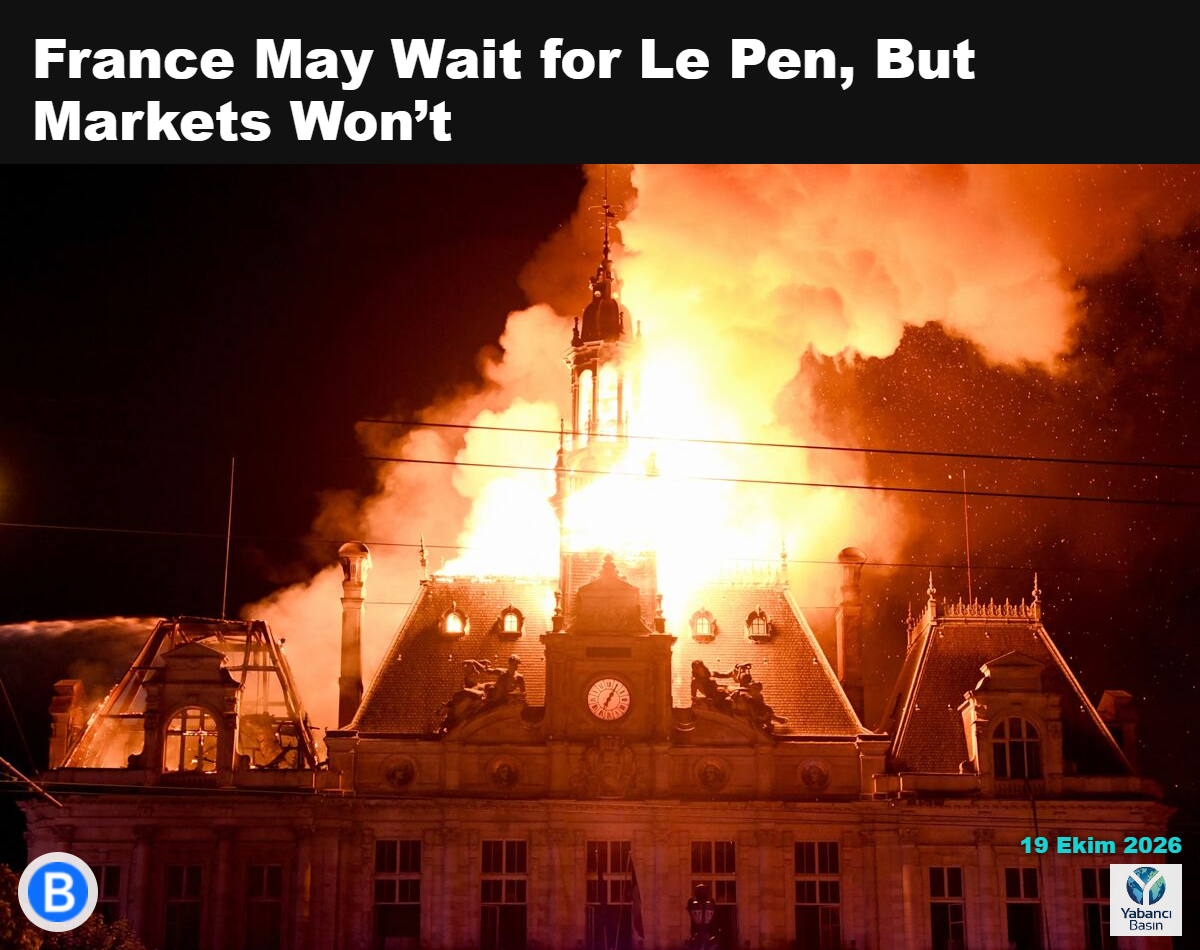
🔹 Limoges kentindeki tarihi belediye binası, cumartesi günü çıkan olaylarda yakıldı. Belediye başkanı, yaşananları “devletin başarısızlığı” olarak nitelendirdi.
🔹 Fransa’da gelecek yıl yapılacak cumhurbaşkanlığı seçimi öncesinde Marine Le Pen liderliğindeki aşırı sağcı Ulusal Birlik’in şansı yükseldi; tahmin piyasalarında bu olasılık yüzde 50’nin hemen altında ölçüldü.
🔹 Şiddet olayları, Fransa’nın Alman tahvillerine kıyasla tahvil faiz farkının keskin yükselişin ardından dengelendiği bir dönemde gerçekleşti. Yeni siyasi belirsizlik, Fransız tahvilleri ve euro üzerinde baskı oluşturabilir.
🔹 Societe Generale’den Kit Juckes, mali kemer sıkma taleplerine karşı kitlesel protestoların euro üzerinde baskı yaratabileceğini söyledi. Seçmenlerin daha fazla harcama talebiyle tahvil piyasalarının daha düşük harcama istemesi arasındaki gerilim, euroya duyulan güveni zayıflatabilir.
🔹 ABD yarı iletken endeksindeki düşüşe rağmen endeks yıl başından bu yana yaklaşık yüzde 60 yükseldi. Yatırımcılar, üçüncü çeyrek bilançoları öncesinde teknoloji hisselerinden tüketim temel ürünleri hisseleri gibi daha güvenli varlıklara yöneldi.
🔹 Nasdaq 100’deki dönüş, 10 yıllık ABD Hazine tahvili getirisindeki düşüşle aynı döneme denk geldi. Tahvil piyasasındaki hareket, yatırımcıların yüksek performans gösteren hisselerden kâr alıp Hazine tahvillerine dönmesiyle ilişkilendirildi.
🔹 ABD’de Demokratların Senato’nun kontrolünü ele geçirme ihtimali tahmin piyasalarında yüzde 60’ın biraz üzerinde kaldı. Hisse senedi piyasalarındaki son dönüşün siyasi gelişmelerden kaynaklandığına dair belirgin bir işaret bulunmadı.
🔹 ABD yüksek getirili tahvil spreadleri son haftalarda yükseldi ancak son dönem zirvelerinin altında kaldı. Veri merkezi yatırımlarını finanse etmek için borçlanan şirketlerde algılanan risk arttı; CoreWeave’in borçlarında yüzde 15’e ulaşan getiriler sürdürülebilirlik endişelerini artırdı.
🔹 Hazine tahvili getirileri, yapay zekâ yatırımlarına ilişkin kredi piyasası endişelerini tetikledi. ABD hisselerindeki uzun yükselişin devamı, yapay zekâ borçlarına yönelik kaygıların azalmasına bağlı olabilir.
🔹 Hürmüz Boğazı’ndaki ticari gemilere yönelik saldırılar, İran çatışmasının enerji krizinin ötesinde tedarik zincirlerini de etkilediğini gösterdi. Ticari kargo ve tanker geçişleri neredeyse sıfıra indi.
🔹 Deniz taşımacılığı maliyetleri yükseldi; Orta Doğu-Çin rotasındaki süper tankerlerin günlük kazancı 1,37 milyon dolara ulaşarak savaşın başlangıcından bu yana altı kattan fazla arttı.
🔹 Rekor dizel fiyatları ve artan tanker ihtiyacı, navlun maliyetlerini ve tüketici fiyatlarını yükseltebilir. ABD’de giyim ve tüketici elektroniği gibi ithalata duyarlı ürün gruplarında fiyat artışları görüldü.
🔹 ABD Tedarik Yönetim Enstitüsü’nün hizmetler anketinde, işletmelerin ödediği fiyatlar endeksi dört yılı aşkın sürenin en yüksek seviyesine çıktı. Küçük işletmelerin navlun ve lojistik ödemeleri eylülde yıllık yüzde 12,7 arttı; bu oran orta ölçekli şirketlerin yaklaşık dört katına ulaştı.
🔹 Navlun oranlarının yıl sonuna kadar yüksek kalması bekleniyor. Yeni gemi teslimatları ve Süveyş Kanalı’nın daha kapsamlı kullanılması, gelecek yıl kapasiteyi artırarak oranlar üzerinde aşağı yönlü baskı oluşturabilir.
🔹 Yüksek navlun oranları, dirençli talep ve limanlardaki yoğunluk Maersk’in gelecek ay açıklanacak üçüncü çeyrek sonuçlarını destekleyebilir. Çatışmanın tırmanması ve Husilerin diğer geçiş noktalarını aksatması tedarik zincirleri üzerindeki baskıyı artırabilir.