Amerikalılar neden yeni ev almayı bıraktı
Economist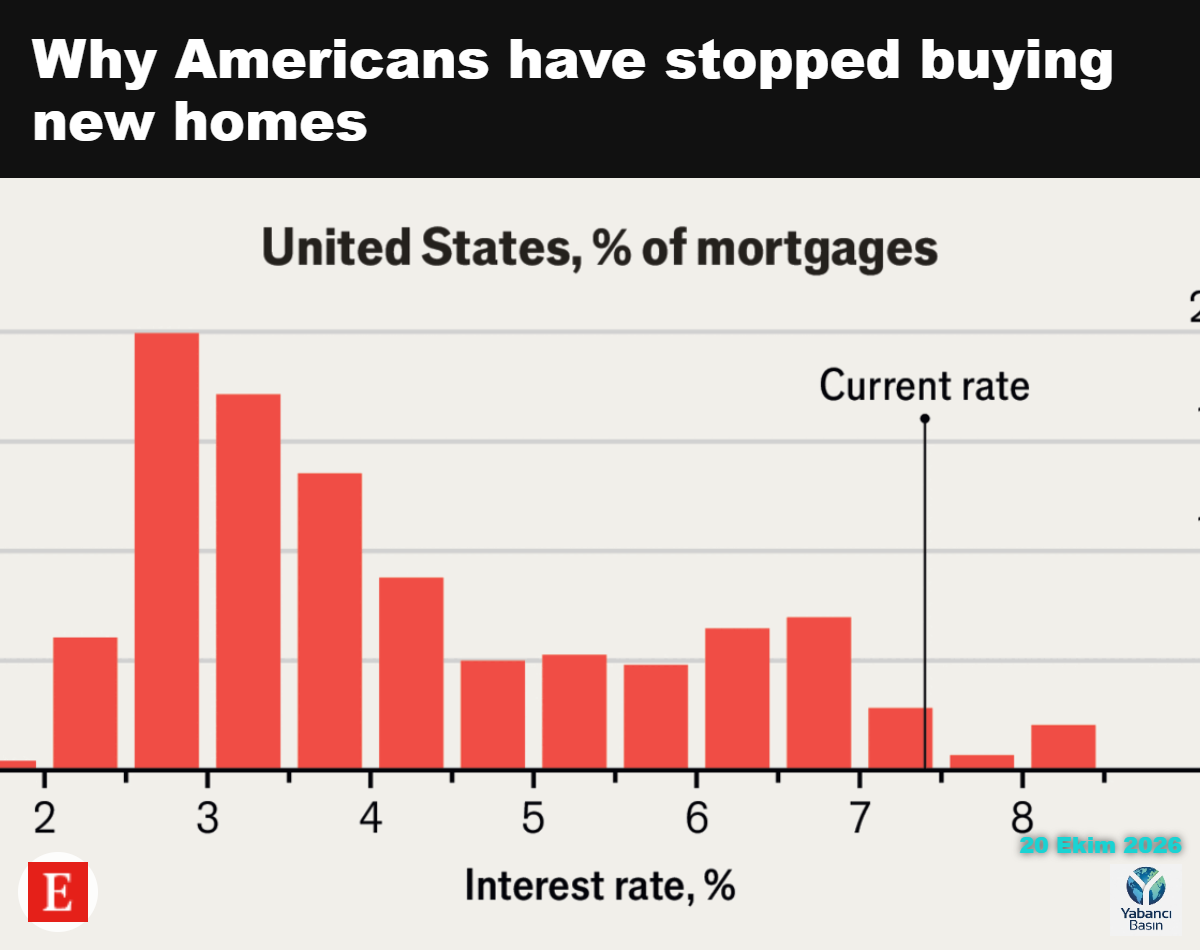
🔹 ABD’de konut piyasası, yüksek mortgage faizleri nedeniyle durgunlaştı. Freddie Mac, 15 Ekim’de 30 yıllık sabit mortgage faizinin yüzde 7,4 olduğunu açıkladı; bu oran 25 yılın en yüksek seviyesi olan yüzde 7,8’e yakın.
🔹 İlk kez ev alanların toplam alımlardaki payı yaklaşık yüzde 30’a geriledi. Bu oran 1990’lar ve 2000’lerde yüzde 40’ın üzerindeydi.
🔹 Mevcut ev sahipleri, düşük faizli mortgage’larını daha yüksek faizli kredilerle değiştirmek istemedikleri için taşınmaktan kaçınıyor. Faiz yüzde 7,4 seviyesinde kalırsa mortgage kilitlenmesi, normalde gerçekleşecek satışların yaklaşık beşte birini engelleyebilir.
🔹 ABD’de mortgage kredileri genellikle 30 yıl boyunca sabit faizli veriliyor. Borçlular düşük faiz döneminde kredi kullanıp faizler yükseldiğinde bu kredileri koruyabiliyor; ancak mortgage kredilerini yeni bir mülke taşıyamadıkları için taşınırken daha yüksek faiz ödemek zorunda kalıyor.
🔹 Mevcut piyasa faizi ile borçlunun mortgage faiz oranı arasındaki fark her 1 puan arttığında evini satma olasılığı yüzde 18 azalıyor. Mortgage kilitlenmesi, 2022’nin ikinci çeyreği ile 2024’ün ikinci çeyreği arasında 1,7 milyon konut satışını engelledi.
🔹 Faiz yüzde 7,4 seviyesinde kalırsa mortgage kilitlenmesi yılda yaklaşık 1 milyon konut satışını, yani normal koşullarda gerçekleşecek satışların yaklaşık beşte birini azaltabilir.
🔹 Tipik bir borçlu, bugün yüzde 7,4 faizle aynı değerde başka bir ev almak için mevcut evini sattığında aylık 335 dolar ek faiz ödeyecek. Bu maliyet, vergi öncesi hane gelirinin yaklaşık yüzde 3,2’sine denk geliyor.
🔹 Mortgage kilitlenmesi konut arzını azaltarak fiyatları yükseltebilir. 2022’nin ikinci çeyreği ile 2024’ün ikinci çeyreği arasında yüksek faizler konut fiyatlarını yüzde 5,6 düşürürken, mortgage kilitlenmesi fiyatları yüzde 7 artırdı ve net etki konutları daha pahalı hale getirdi.
🔹 Mortgage kredilerinin devredilebilir veya taşınabilir hale getirilmesi çözüm sağlayabilir. Federal Konut Finansmanı Ajansı bu iki seçeneği değerlendiriyor; ancak bu düzenlemeler mevcut mortgage kredilerine kilitlenmiş ev sahiplerine sınırlı fayda sağlayabilir.
🔹 Mevcut borçlular için temel çözüm mortgage faizlerinin önemli ölçüde düşmesi olurken, faizlerin kısa vadede belirgin biçimde gerilemesi beklenmiyor.