Tahviller patlayacak mı? Hükümet borcu krizi yaklaşıyor
Economist
🔹 Beş yıl önce kamu borçlanma maliyetleri çok düşükken bugün birçok zengin ülke 1990’lardan veya 2000’lerden bu yana görülmeyen seviyelerde borçlanıyor. Gelişmiş ekonomilerin kamu borçlarının GSYH’ye oranı yüzyılın başına kıyasla yaklaşık iki katına çıktı.
🔹 Büyük ekonomilerin hükümetlerinin bu yıl vergi gelirlerinin yüzde 8’ini net borç faizlerine ayırması bekleniyor. Yaşlanan nüfus, savaş tehdidi ve geçmiş borçların daha yüksek maliyetle yeniden finanse edilmesi bütçeler üzerindeki baskıyı artırıyor.
🔹 ABD ekonomisi güçlü büyüyor; işsizlik başvuruları düşük, ekonomik büyüme yıllık yüzde 3’ün üzerine çıkabilir ve verimlilik artışı güçlü görünüyor. Yapay zekâ şirketlerinin veri merkezleri için hükümetlerle sermaye rekabetine girmesi faiz oranlarını yükseltiyor.
🔹 İran’daki savaşın yarattığı enerji şoku enflasyonu artırdı. Donald Trump, enflasyonun borçları çok hızlı azaltabileceğini söyledi ve faiz indirmediği gerekçesiyle Federal Reserve’e yönelik eleştirilerini yineledi.
🔹 ABD’nin federal bütçe açığı GSYH’nin yaklaşık yüzde 6’sına ulaşıyor. Doların dünyanın rezerv para birimi olması ABD’ye avantaj sağlasa da mali hesaplaşmanın ileride yaşanması bekleniyor.
🔹 Japonya’nın 10 yıllık tahvil faizi 1996’dan bu yana ilk kez yüzde 3’ü aştı. Enflasyonun faizlerle birlikte yükselmesi ve reel faizlerin düşük kalması nedeniyle kamu borcunun ekonomiye oranı şimdilik azalıyor; ancak Japonya’nın büyük dış varlıklarını satması küresel finansal dalgalanmalara yol açabilir.
🔹 Avrupa’da borç krizi riski daha yüksek görülüyor. Yapay zekâ yatırımları sermaye maliyetlerini artırırken Avrupa ekonomisi ABD kadar büyüme desteği almıyor; yüksek enerji fiyatları ve olası küresel sıvılaştırılmış doğal gaz kıtlığı baskıyı artırıyor.
🔹 Birleşik Krallık, Fransa ve İtalya kamu maliyesi açısından zorlanıyor. Birleşik Krallık’ın borç-GSYH oranı yükseliyor; İtalya’nın net borcu GSYH’nin yüzde 129’una ulaşıyor.
🔹 Fransa’nın bütçe açığının bu yıl GSYH’nin yüzde 5,4’üne ulaşması bekleniyor. Borçların mevcut beş yıllık tahvil getirileriyle yeniden finanse edilmesi halinde borcu sabitlemek için GSYH’nin yüzde 4’ünden fazla mali sıkılaştırma gerekiyor; parlamentonun görüşebildiği kesintiler bunun yaklaşık onda biri düzeyinde kalıyor.
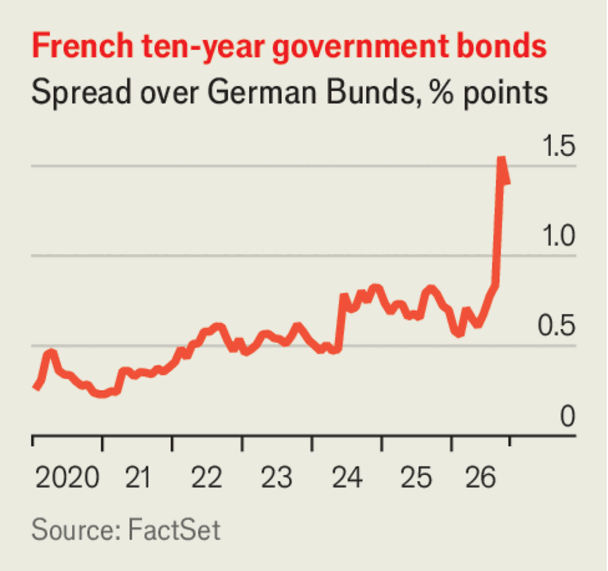
🔹 Fransa, Almanya’dan 10 yıllık borçlanmada 1,5 puan daha yüksek faiz ödemeye başladı; fark avro bölgesi borç krizinden bu yana en yüksek seviyeye çıktı. Marine Le Pen, 2032’ye kadar bütçeyi GSYH’nin yüzde 3’ü kadar küçültme ve borcu yarıya indirme sözü verdi, ancak emeklilik yaşını düşürme vaadini sürdürüyor.
🔹 Fransız tahvillerinde kaçış yaşanması halinde hükümet kemer sıkmak yerine Avrupa Merkez Bankası’ndan kurtarma talep edebilir. Ülkelerin bütçelerini düzeltmeden önce ECB’nin borçlarını satın almaması gerekiyor, ancak kurtarmalara karşı güvence mekanizması on yıl öncesine göre zayıfladı.
🔹 Merkez bankalarının bütçelerini dengelemeyi reddeden hükümetleri kurtarmaması gerektiği belirtiliyor. Kamu borcunun kontrol altında tutulması için Fransa’da ve diğer ülkelerde siyasetçilerin seçmenleriyle birlikte hareket etmesi gerekiyor.