Çin ekonomisi için bir başka uyarı işareti: tüketici kredilerinde düşüş
Economist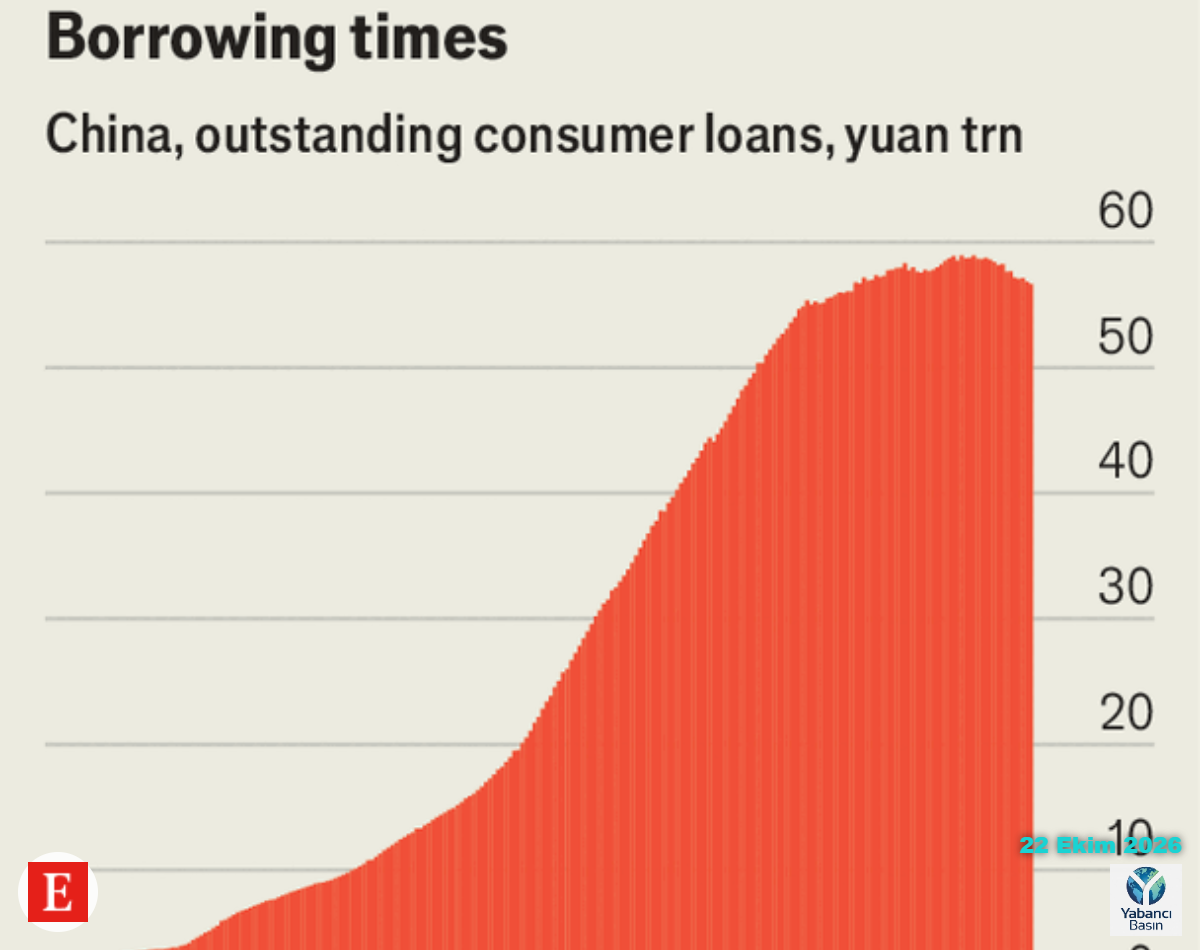
🔹 Çin’de tüketici kredileri yılın büyük bölümünde geriledi.
🔹 Tüketicilere verilen kısa vadeli krediler eylülde bir önceki yılın aynı ayına göre yüzde 8,3 düştü; bu, kayıtlardaki en sert gerileme oldu.
🔹 Ekim başındaki resmi tatil döneminde kişi başına harcama, 2025’teki aynı döneme göre yüzde 2 azaldı.
🔹 Konut piyasasındaki uzun süreli gerileme, konut satışlarını ve mortgage başvurularını azalttı. Hanehalkının borcunun GSYH’ye oranı 2020’de yüzde 60’a ulaştıktan sonra geçen yıl hafifçe düştü.
🔹 Çin Maliye Bakanlığı, iç tüketimi artırmak amacıyla geçen yıl bankalara sübvansiyon sağlamaya başladı; bankalar bu destekle otomobil ve konut yenileme gibi yüksek tutarlı harcamalar için daha düşük faizli tüketici kredileri sunabiliyor.
🔹 Bankalar, borçluların risk profilinin kötüleşmesi nedeniyle tüketici kredisi vermekte daha isteksiz davranıyor. Gavekal hesaplamalarına göre geçen yıl yetişkinlerin yüzde 10’undan fazlasının ödenmemiş borcu vardı; bu oran önceki yıl yüzde 8’in altındaydı.
🔹 Bankalar, geri ödenmeyen tüketici kredilerini yatırımcılara satmakta zorlanıyor. Vadesi geçmiş tüketici kredilerinin bankalarca tahsil edilebilen ortalama satış fiyatı 2021’in başında nominal değerin yaklaşık yüzde 30’uyken 2026’nın başında yüzde 5’e düştü.
🔹 Çin’de borç tahsilat şirketleri, borçluları ve yakınlarını günde yüzlerce kez arama, kredi geçmişlerini yakınlara veya işverenlere gönderme ve gece ev ziyareti yapma gibi yöntemler kullandı.
🔹 Ağustostan itibaren yürürlüğe giren ulusal kurallar, tahsilat şirketlerinin borçluları günde altıdan fazla aramasını, aile ve arkadaşlarla iletişim kurmasını ve gece ev ziyareti yapmasını yasakladı. Borç tahsilat şirketleriyle borçlular arasındaki tüm görüşmelerin kaydedilmesi gerekiyor.
🔹 Yeni düzenlemeler borçluları tacizden korurken, tahsilat şirketlerinin ulaşabildiği borçlu sayısını azaltabilir.