Girişimciler için vergi indirimlerinin çılgın işi
Financial Times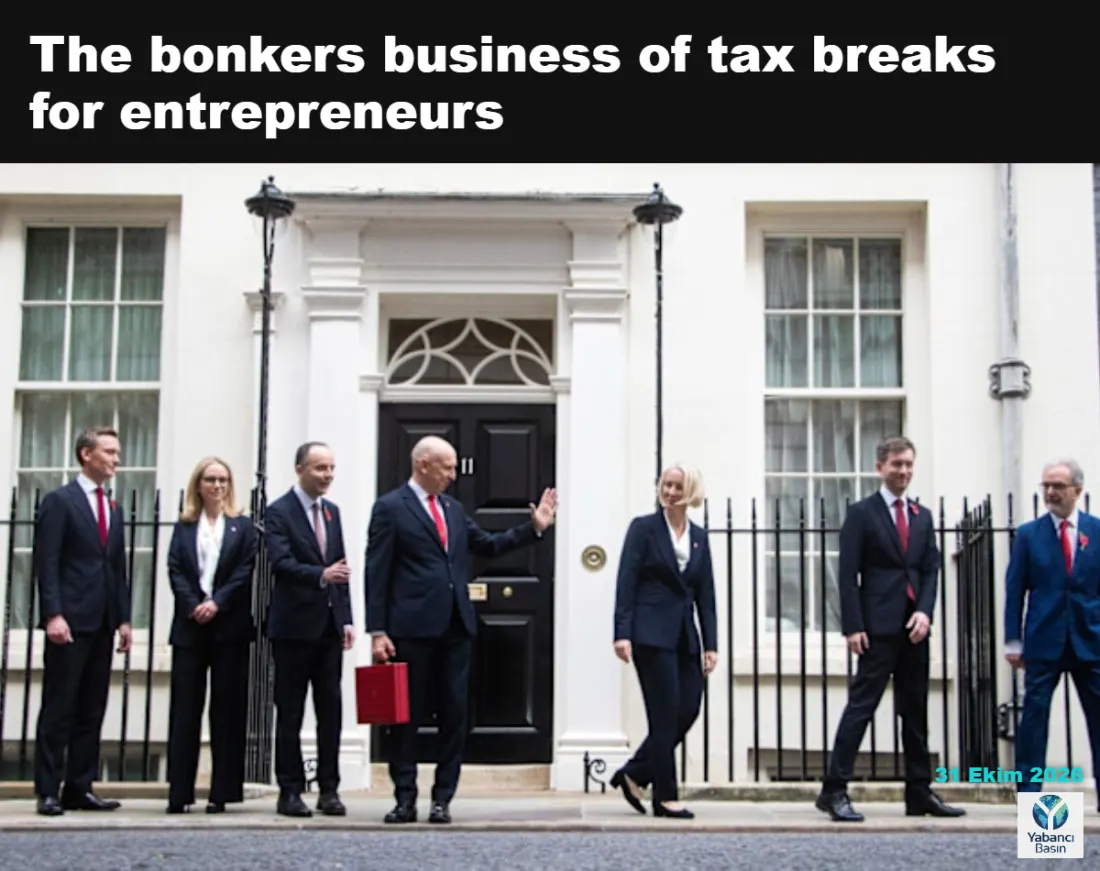
🔹 İngiltere Maliye Bakanı John Healey, yüksek büyüme gösteren şirketlerin kurucuları için ömür boyu elde edilen 10 milyon sterline kadar kazançta yüzde 10 sermaye kazancı vergisi uygulanmasını öngören Founders’ Relief düzenlemesini açıkladı.
🔹 Düzenleme, girişimcileri ve ölçeklenen şirketleri desteklemeyi amaçlıyor. Ortalama yararlanıcının 500 bin sterlin kazanacağı hesaplanıyor.
🔹 Alistair Darling, 2008’de şirket sahibi yöneticilerin ömür boyu kazançlarının ilk 1 milyon sterlinine yüzde 10 sermaye kazancı vergisi uygulayan Entrepreneurs’ Relief düzenlemesini getirdi. Düzenlemenin kapsamı sonraki yıllarda 10 milyon sterline çıkarıldı.
🔹 Entrepreneurs’ Relief, 2020’de Business Asset Disposal Relief olarak yeniden adlandırıldı ve zamanla daha sınırlı hale getirildi. Oran şu anda yüzde 18; Healey’nin bütçesiyle gelecek nisandan itibaren yalnızca 500 bin sterline kadar kazançlar kapsamda kalacak.
🔹 Founders’ Relief, daha küçük ve daha girişimci olduğu düşünülen bir işletme sahibi grubunu hedefliyor. Vergi indirimi bazı girişimcileri daha fazla faaliyet göstermeye, Birleşik Krallık’ta kalmaya veya ülkeye taşınmaya teşvik edebilir.
🔹 Düzenleme, iş kuran veya şirketini büyüten girişimcilere başlangıçta finansman sağlamıyor. Gelecekte vergi indiriminden yararlanıp yararlanamayacakları ve düzenlemenin girişimleri başarılı olduğunda yürürlükte kalıp kalmayacağı belirsiz.
🔹 Toplumsal değer oluşturan ancak kişisel sermaye kazancı sınırlı kalan girişimciler düzenlemeden yararlanamayacak.
🔹 Uygunluk koşulları, şirketlerin ciro artış hızını belirli dönemlere göre değiştirmesine, hızlı büyüme sonrasında satış yapmasına, şirketi elde tutmak yerine satmasına ve uygunluğu kaybetmemek için aynı ticari faaliyeti sürdürmesine yol açabilir.
🔹 Mevcut sermaye kazancı vergisi sistemi risk almayı ve art arda girişim kurmayı caydırıyor. İşletmeye yapılan yatırımların hemen vergiden düşülebilmesi, bir şirketin satılıp başka bir şirkete yatırım yapılmasını engelleyen kilitlenme etkisini azaltabilir ve yatırım teşviklerini artırabilir.